
Обратно начисляване на ДДС - зърнени култури
Отчитане механизма за обратно начисляване на ДДС за доставки със зърнени и технически култури по чл. 163а, ал. 2 от ЗДДС
За отчитане обратното начисляване на ДДС по чл. 163 а, ал. 2 е необходимо да се направят следните настройки в ПП Алма Прим:
1. Да се създаде необходимата сделка в Номенклатури/Общи номенклатури/Видове сделки
В случая сме създали код 20 за Фактури продажби – Обратно начисляване чл. 163 а, ал. 2 от ЗДДС и код 93 за фактури за покупки - Получени доставки по чл. 163а, ал.2
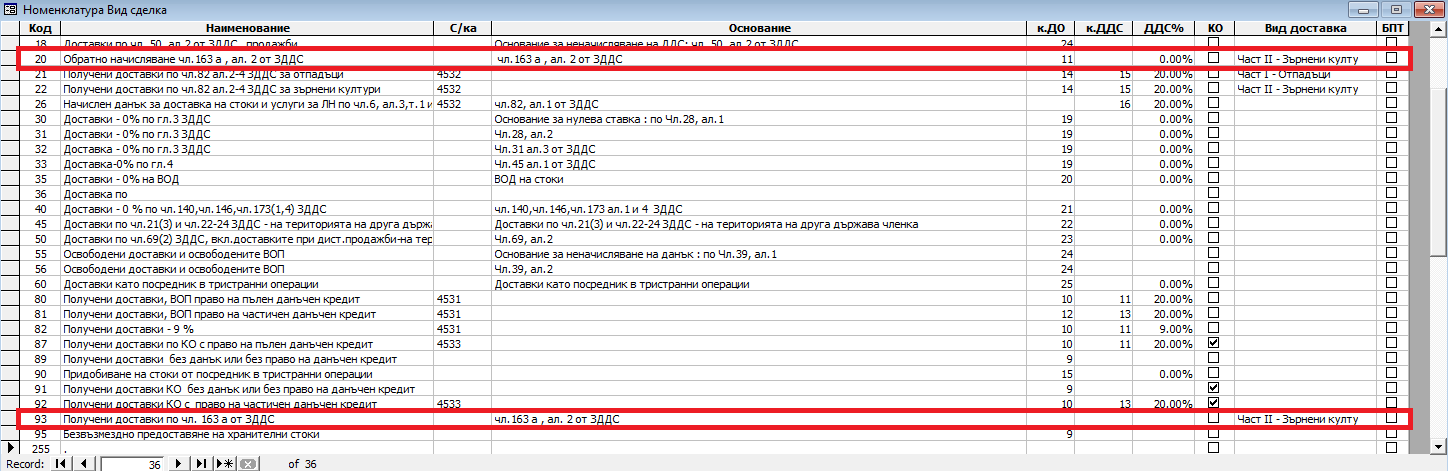
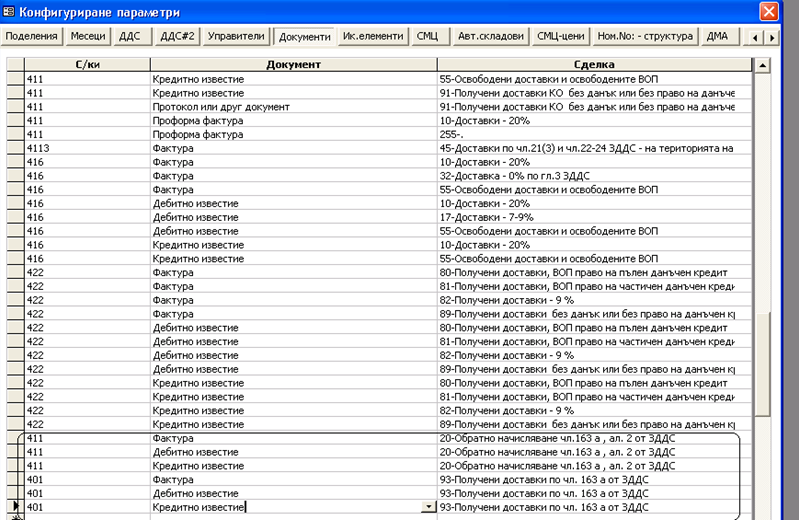
2. Да се настроят документите за връзка със счетоводните сметки и вид сделка От Администратор/Настройки/Конфигурация на параметри/Документи.
3.Да се създаде активно – пасивна, аналитична счетоводна сметка, която да се използва в протоколите по чл. 117 за самоначисляване на ДДС.
В случая сме създали счетоводна сметка 460 „Вътрешни разчети„, която се следи по партида, Доставчик - Клиент, Документ №, Дата на документа. От Номенклатури/Сметкоплан, както следва:

От Номенкратури/Партиди се създават партиди за посочване вида на сделката за самоночисляване на ДДС в протоколите по чл. 117, както следва:
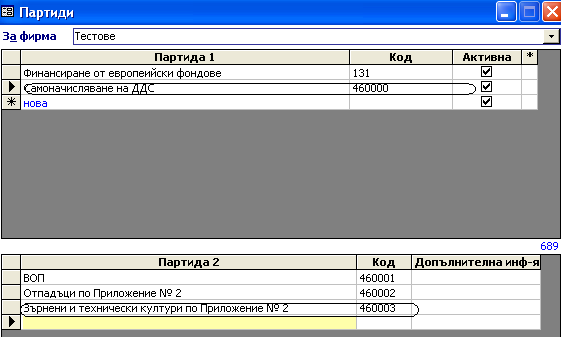
І. При продажба на зърнени и технически култури на регистрирани по ЗДДС лица.
1. Издава се следната фактура: Счетоводство/Входни данни/Доставки /Продажби/

ІІ. При покупка на зърнени и технически култури от данъчно задължени лица.
1. Заприхождаване на получената фактура: Счетоводство/Входни данни/Придобивания /Покупки/

2. Издава се протокол по чл. 117 за самоначисляване на дължимия ДДС.
Съгласно чл. 162 б ЗДДС получателят по доставката на зърнени или технически култури по Приложение № 2 начислява ДДС с протокол по чл.117 ЗДДС. От Счетоводство/Входни данни/Протоколи по чл. 117 от ЗДДС и други случаи – В дневниците по ДДС за покупки и продажби:

ІІІ. При покупка на зърнени и технически култури от данъчно незадължени лица.
Получателят следва да издава общ протокол за всички доставки, за които данъкът е станал изискуем през съответния данъчен период когато доставчици са физически лица, които не са данъчно задължени. Този протокол се издава на последния ден на съответния данъчен период съгласно чл. 163 б, ал. 2 ЗДДС
От Счетоводство/Входни данни/Протоколи по чл. 117 от ЗДДС и други случаи – В дневниците по ДДС за покупки и продажби

За спазване изискванията на чл. 163 б, ал. 2 от ЗДДС в допълнителния текст към фактурата описваме имената и ЕГН на всички физически лица, от които сме получили зърнените култури.
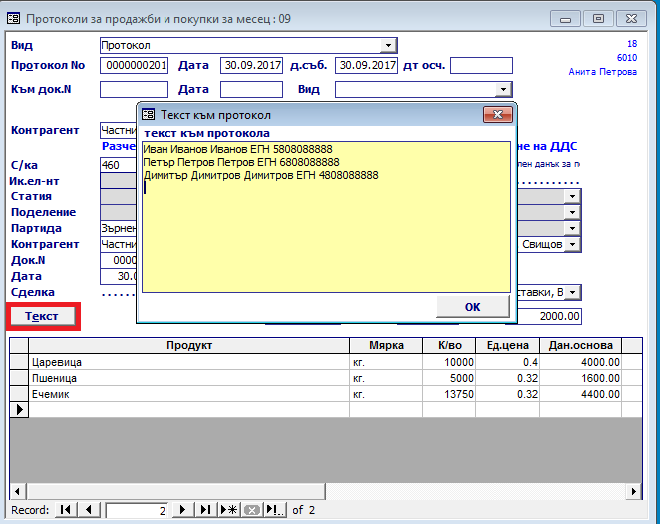
При печат:

ІV. Отразяване на извършените продажби в дневниците по ЗДДС
